Non-remboursement d’un prêt garanti par l’État (PGE) : conséquences pour l’entreprise et pour le dirigeant
📌 Conséquences du non-remboursement d’un PGE : l’essentiel en 30 secondes
❓ Quelles sont les conséquences du non-remboursement d’un PGE pour l’entreprise et pour le dirigeant ?
Le non-remboursement d’un PGE expose d’abord l’entreprise, débitrice du prêt, à la déchéance du terme et aux poursuites de la banque.
Le dirigeant de la société n’est exposé, en principe, que dans deux cas : une caution personnelle valable, ou une faute de gestion sanctionnée en liquidation judiciaire.
La caution personnelle est exclue en principe sur le PGE d’une TPE, d’une PME ou d’une ETI.
Le PGE est un prêt bancaire ordinaire : la garantie de l’État protège la banque, pas l’emprunteur.
⏰ Délais impératifs d’un PGE impayé
45 jours après la cessation des paiements pour demander l’ouverture d’une procédure collective (articles L. 631-4 et L. 640-4 du Code de commerce).
6 ans de durée maximale du PGE (article 2 de l’arrêté du 23 mars 2020).
10 ans au plus après un rééchelonnement par la Médiation du crédit.
Rééchelonnement par la Médiation du crédit possible jusqu’au 31 décembre 2026.
📋 Conséquences d’un PGE non remboursé
- Déchéance du terme : capital restant dû exigible d’un coup, selon le contrat.
- Pénalités de retard : intérêts et indemnités prévus au contrat.
- Poursuites judiciaires : jugement puis saisies sur les biens de l’entreprise.
- Procédure collective : le dépôt de bilan n’efface pas le PGE.
- Appel de la garantie : la banque est indemnisée, la dette demeure.
- Risque personnel du dirigeant : caution signée ou comblement de l’insuffisance d’actif.
✅ Démarches immédiates face à un PGE impossible à rembourser
- Mesurer la trésorerie disponible face aux dettes exigibles.
- Ouvrir la renégociation avec la banque avant la mise en demeure.
- Saisir la Médiation du crédit avant toute cessation des paiements.
- Relire tout acte de caution signé par le dirigeant.
💡 À noter :
Un avocat spécialisé en entreprises en difficulté choisit avec le dirigeant la voie adaptée au stade de la difficulté.
Les banques ont octroyé 145,1 milliards d’euros de PGE, PGE Résilience compris, selon le rapport n° 736 de la commission des finances du Sénat, annexe « Engagements financiers de l’État », enregistré le 17 juin 2026.
Fin 2025, il ne restait plus que 16,1 milliards d’euros à rembourser, soit 11,1 % du montant octroyé.
Une partie des emprunteurs a pourtant fait défaut.
Fin 2025, les appels en garantie cumulés atteignaient 6,23 milliards d’euros, selon le même rapport.
La garantie a été appelée pour 39 531 des 686 414 TPE, PME et ETI bénéficiaires jusqu’en octobre 2025, selon la réponse ministérielle publiée le 12 mars 2026 à la question écrite n° 06804.
Les défaillances d’entreprises restent élevées, avec 36 636 procédures collectives au premier semestre 2026 et une hausse de 4,1 % sur un an, selon l’Officiel des défaillances d’entreprises du premier semestre 2026 du CNAJMJ.
Or chaque procédure collective ouverte à l’égard d’un emprunteur dont le PGE reste dû permet à sa banque d’appeler la garantie de l’État.
Un prêt garanti par l’État non remboursé reste pourtant dû par l’entreprise : la garantie indemnise la banque, et le dépôt de bilan n’efface pas la dette.
Le dirigeant de la société n’en répond, en principe, sur ses biens personnels qu’en cas de caution personnelle valable ou de faute de gestion sanctionnée en liquidation judiciaire.
Le non-remboursement d’un PGE expose donc d’abord l’entreprise débitrice, puis, dans ces cas limités, le dirigeant, et laisse des solutions ouvertes à chaque stade de la difficulté.
Sommaire
I. Non-remboursement du PGE : un prêt bancaire garanti au profit de la banque
Le non-remboursement d’un PGE se traite comme l’impayé de tout prêt bancaire : la garantie de l’État couvre une partie de la perte de la banque, jamais la dette de l’entreprise, qui reste tenue de l’intégralité de son prêt.
1. Qui garantit le PGE ? La garantie de l’État protège la banque prêteuse
Le PGE est garanti par l’État au bénéfice exclusif de la banque prêteuse : la garantie indemnise une quotité de la perte du prêteur, sans dispenser l’entreprise de rembourser.
Bpifrance agit pour le compte de l’État.
La garantie est instituée par l’article 6 de la loi n° 2020-289 du 23 mars 2020 de finances rectificative pour 2020.
Son cahier des charges figure dans l’arrêté du 23 mars 2020 accordant la garantie de l’État aux établissements de crédit et sociétés de financement, dont l’article 1er l’accorde aux banques, non aux entreprises.
La quotité garantie dépend de la taille de l’emprunteur (article 6 de l’arrêté) :
- 90 % pour moins de 5 000 salariés en France et moins de 1,5 milliard d’euros de chiffre d’affaires,
- 80 % pour les autres entreprises sous 5 milliards d’euros de chiffre d’affaires,
- 70 % pour les autres entreprises.
Le Gouvernement rappelle, dans sa réponse à la question orale n° 712 publiée le 3 avril 2024, que le PGE n’est pas une subvention publique mais « un prêt entre deux acteurs de droit privé ».
Les mesures de soutien aux entreprises pendant la crise sanitaire ont ainsi laissé une dette bancaire soumise au droit commun du crédit.
2. Quelle est la date limite pour rembourser un PGE ?
La date limite de remboursement d’un PGE est fixée par son contrat, dans une durée maximale de six ans à compter du premier décaissement.
La Médiation du crédit peut porter cette durée jusqu’à dix ans.
Un plan de sauvegarde ou de redressement judiciaire peut l’allonger au-delà.
2.1 Durée maximale du PGE : six ans à compter du premier décaissement
Le PGE comporte un différé d’amortissement d’au moins douze mois, puis une faculté d’amortir sur une à cinq années supplémentaires, dans la limite de six ans à compter du premier décaissement (article 2 de l’arrêté).
La garantie de l’État a pu être accordée aux prêts consentis jusqu’au 31 décembre 2023 (article 6 de la loi du 23 mars 2020).
Les derniers PGE arrivent donc à échéance au plus tard fin 2029, hors restructuration.
2.2 Rééchelonnement du PGE : demande possible jusqu’au 31 décembre 2026
L’accord de place sur les restructurations de PGE par la Médiation du crédit a été renouvelé jusqu’au 31 décembre 2026, selon le communiqué de la Banque de France du 8 janvier 2024.
Ce rééchelonnement allonge le PGE de deux ans au plus en principe.
Par exception, l’allongement est de quatre ans au plus au-delà de l’échéancier initial.
Au 6 octobre 2026, aucune prolongation de l’accord au-delà du 31 décembre 2026 n’est annoncée.
II. Conséquences du non-remboursement du PGE pour l’entreprise
Pour l’entreprise, le non-remboursement d’un PGE déclenche une chaîne graduée, de la mise en demeure jusqu’à l’appel de la garantie de l’État par la banque.
L’indemnisation de la banque n’éteint pas la dette de l’entreprise.
Mission : Constater l’impayé et relancer l’entreprise
Mission : Sommer l’entreprise de régulariser avant la déchéance du terme
Mission : Rendre exigible le capital restant dû, les intérêts et les accessoires
Mission : Obtenir un titre exécutoire ou ouvrir une procédure collective
Mission : Indemniser la banque d’une quotité de sa perte
Chaque conséquence se lit selon son déclencheur, la personne qu’elle atteint et le levier de défense disponible :
| ⚙️ Mécanisme | 🔔 Déclencheur | 👤 Personne atteinte | 📏 Degré de certitude | 🛡️ Levier de défense |
|---|---|---|---|---|
| Déchéance du terme | Impayé, mise en demeure restée sans effet | Entreprise | Selon la clause du contrat | Contrôle de la clause et de la mise en demeure |
| Pénalités de retard | Retard de paiement | Entreprise | Selon le contrat, taux légal à défaut | Modération d’une clause pénale excessive |
| Assignation et saisies | Jugement de condamnation | Entreprise | Conditionnel (titre exécutoire requis) | Délais de grâce, procédure collective |
| Procédure collective | Cessation des paiements | Entreprise | Obligatoire dans les 45 jours | Procédure de sauvegarde en amont |
| Appel de la garantie de l’État | Événement de crédit | Banque indemnisée, dette maintenue | Prévu par l’arrêté du 23 mars 2020 | Sans objet pour l’entreprise |
| Appel de la caution | Défaillance de l’entreprise | Dirigeant caution | Exclu sur le PGE d’une TPE, d’une PME ou d’une ETI, possible sur un autre prêt | Formalisme, proportionnalité, mise en garde |
| Recours du Trésor public | Aucun, la banque conservant le recouvrement | Dirigeant | Non prévu par les textes du PGE | Contestation du fondement |
| Comblement de l’insuffisance d’actif | Liquidation judiciaire et faute de gestion | Dirigeant de la société | Conditionnel (simple négligence exclue) | Contestation de la faute |
1. Déchéance du terme du PGE : exigibilité immédiate du capital restant dû
La déchéance du terme désigne la décision de la banque de rendre immédiatement exigible la totalité du capital restant dû d’un PGE, en mettant fin à l’échéancier, lorsque le contrat le prévoit et que l’impayé n’a pas été régularisé.
Le cahier des charges du PGE ne restreint pas les clauses d’exigibilité anticipée que le contrat peut prévoir.
Pour un emprunteur non commerçant, la déchéance du terme suppose en principe une mise en demeure restée sans effet, qui précise le délai de régularisation (Cass. 1re civ., 22 juin 2017, n° 16-18.418).
Le contrat ne peut en dispenser la banque que par une stipulation expresse et non équivoque.
Cette exigence a été posée au profit de l’emprunteur non commerçant : pour une société commerciale, l’examen part de la rédaction de la clause d’exigibilité anticipée et de la mise en demeure qu’elle prévoit.
Le contrat peut aussi rendre le prêt exigible si la banque découvre une information intentionnellement erronée fournie à l’octroi (article 5, V, de l’arrêté).
2. Pénalités de retard d’un PGE non remboursé : ce que la banque peut réclamer
Un PGE non remboursé produit des intérêts de retard et, le cas échéant, une indemnité contractuelle, dont le montant dépend du contrat de prêt et non d’un barème public propre au PGE.
À défaut de stipulation, le retard produit l’intérêt au taux légal à compter de la mise en demeure (article 1231-6 du Code civil).
Lorsque l’indemnité forfaitaire de défaillance prévue au contrat constitue une clause pénale, le juge peut, même d’office, la modérer si elle est manifestement excessive (article 1231-5 du Code civil).
3. Assignation de l’entreprise par la banque : jugement puis saisies
Pour recouvrer un PGE impayé par voie d’exécution forcée, la banque doit obtenir un titre exécutoire, en principe un jugement du tribunal de commerce (ou tribunal des activités économiques, TAE).
Elle peut ensuite faire saisir les biens de l’entreprise par un commissaire de justice.
Le tribunal de commerce connaît notamment des litiges entre commerçants, artisans et établissements de crédit, et de ceux relatifs aux sociétés commerciales (article L. 721-3 du Code de commerce).
Le tribunal judiciaire reste compétent pour les affaires que la loi n’attribue pas à une autre juridiction (article L. 211-3 du Code de l’organisation judiciaire).
Devant le tribunal de commerce, les parties doivent constituer avocat lorsque la demande dépasse 10 000 euros, hors procédures collectives du livre VI du Code de commerce (article 853 du Code de procédure civile).
L’entreprise peut obtenir du juge un report ou un échelonnement de sa dette dans la limite de deux années (article 1343-5 du Code civil).
Le PGE ainsi restructuré conserve la garantie de l’État (article 6, III et V, de l’arrêté).
La banque peut aussi choisir la voie collective, par une assignation de l’entreprise en redressement judiciaire en cas de cessation des paiements.
Son action en paiement se prescrit par cinq ans (article L. 110-4 du Code de commerce).
4. Appel de la garantie de l’État : la banque indemnisée par Bpifrance
L’appel de la garantie de l’État permet à la banque d’obtenir de Bpifrance l’indemnisation d’une quotité de sa perte sur le PGE, après un événement de crédit et l’exercice des voies de recouvrement.
L’article 6, III, de l’arrêté retient trois événements de crédit :
- Le non-paiement d’une somme due, y compris après déchéance du terme,
- La restructuration du prêt en conciliation, par décision du juge ou par la Médiation du crédit,
- L’ouverture d’une procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire.
Le montant indemnisable est la perte constatée après l’exercice par la banque de « toutes les voies de droit amiables et éventuellement judiciaires » utiles (article 6, IV).
La banque obtient un versement provisionnel dans les 90 jours de sa demande, sauf événement survenu dans les deux mois du décaissement (article 6, VI et VII).
L’appel de la garantie ne libère pas l’entreprise : la banque reste créancière.
Les sommes qu’elle récupère ensuite viennent en déduction de l’indemnisation, et l’éventuel trop-perçu revient à l’État (article 6, IV à VI ter).
5. Cotation Banque de France après un PGE impayé : quel impact sur l’accès au crédit ?
Un PGE impayé ou restructuré dégrade l’accès au crédit de l’entreprise : la banque classe le prêt en « prêt non performant », et la cotation de la Banque de France peut refléter un défaut déclaré.
Une restructuration par la Médiation du crédit entraîne un classement en « prêt non performant » pendant au moins un an.
Ce classement dure au moins 18 mois si la médiation accorde six mois de report.
Pour une entreprise sans cotation FIBEN, ce classement n’est connu que des banques concernées.
Pour une entreprise cotée, soit plus de 750 000 euros de chiffre d’affaires, un défaut déclaré peut entraîner une révision de la cotation, réexaminée chaque année.
III. PGE non remboursé en procédure collective : le dépôt de bilan n’efface pas le PGE
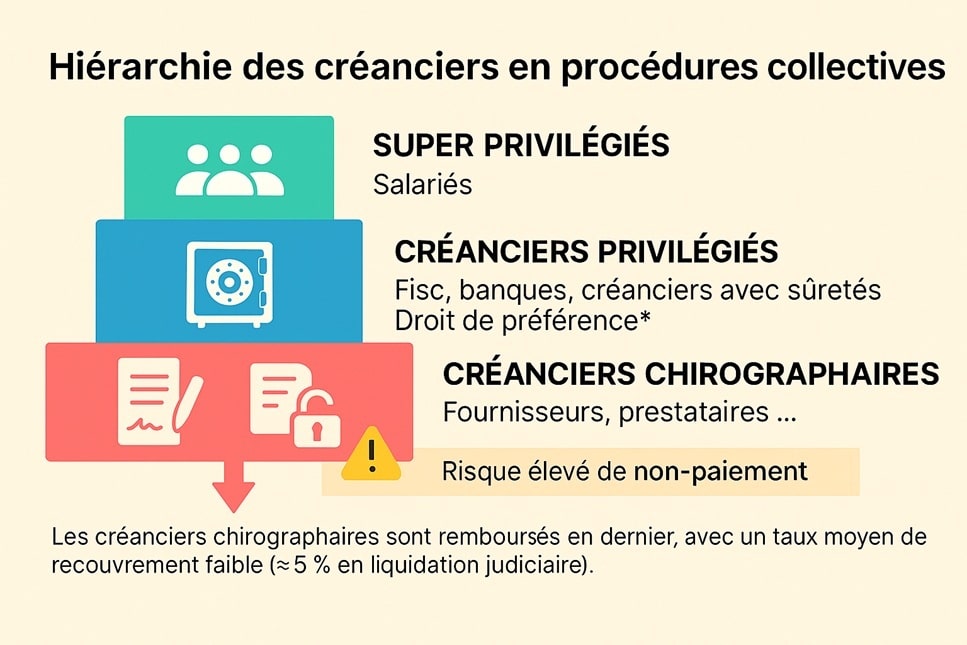
Le dépôt de bilan n’efface pas le PGE : la banque déclare sa créance dans la procédure collective, qui organise son paiement par un plan ou par la répartition du prix des actifs.
La garantie de l’État n’indemnise que la perte finale du prêteur.
1. Dépôt de bilan avec un PGE impayé : le délai de 45 jours après la cessation des paiements
Le dirigeant d’une entreprise qui ne peut plus payer son PGE doit demander au tribunal l’ouverture d’une procédure collective dans les 45 jours de la cessation des paiements, sauf demande de conciliation dans ce délai.
La cessation des paiements désigne l’impossibilité de payer le passif exigible avec l’actif disponible, compte tenu des réserves de crédit et des moratoires obtenus (article L. 631-1 du Code de commerce).
Le délai de 45 jours figure à l’article L. 631-4 du Code de commerce pour le redressement judiciaire, et à l’article L. 640-4 pour la liquidation judiciaire.
Le tribunal compétent est le tribunal de commerce ou le TAE pour une activité commerciale ou artisanale, et le tribunal judiciaire dans les autres cas (article L. 621-2 du Code de commerce, applicable au redressement judiciaire par renvoi de l’article L. 631-7).
Dans le ressort d’un TAE, celui-ci connaît des procédures collectives quels que soient le statut et l’activité du débiteur, sauf exceptions tenant à certaines professions réglementées (article 26 de la loi n° 2023-1059 du 20 novembre 2023).
Le dirigeant qui a sciemment omis cette demande encourt une interdiction de gérer (article L. 653-8 du Code de commerce).
⚠️ Risques à éviter avant le dépôt de bilan
- ❌ Laisser courir le délai de 45 jours, qui expose le dirigeant à une sanction personnelle.
- ❌ Attendre l’assignation de la banque, qui prive l’entreprise du choix du calendrier.
- ❌ Ignorer que la cessation des paiements ferme l’accès à la Médiation du crédit.
Le dépôt de bilan permet au dirigeant, avec l’assistance d’un avocat en procédures collectives, de garder la main sur le calendrier.
2. PGE en redressement judiciaire : déclaration de la créance puis plan de redressement
En redressement judiciaire, le PGE devient une créance antérieure que la banque déclare au mandataire judiciaire, sans pouvoir poursuivre l’entreprise.
Le plan arrêté par le tribunal peut étaler le PGE au-delà de six ans sans perte de la garantie de l’État.
Le jugement d’ouverture interrompt les actions en paiement et arrête les procédures d’exécution des créanciers antérieurs (article L. 622-21 du Code de commerce).
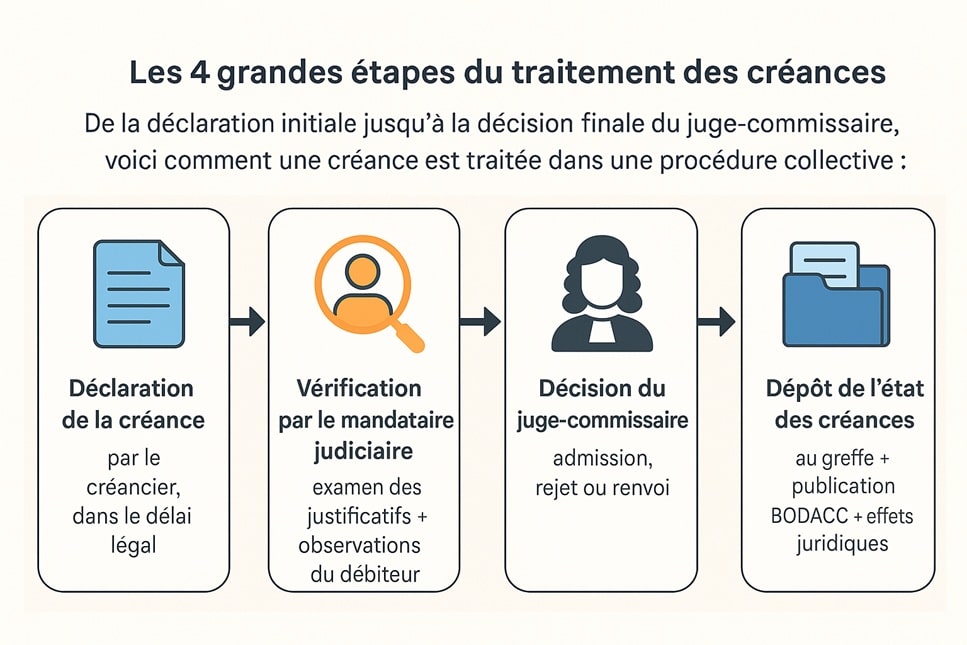
La banque déclare sa créance au mandataire judiciaire (article L. 622-24 du Code de commerce) dans les deux mois de la publication du jugement au BODACC (article R. 622-24).
La créance figure ensuite à l’état des créances déposé au greffe.
Les intérêts continuent de courir pour les prêts conclus pour au moins un an (article L. 622-28 du Code de commerce).
C’est le cas du PGE, assorti d’un différé d’amortissement d’au moins douze mois (article 2 de l’arrêté).
Rééchelonné dans un plan sans novation, le PGE conserve la garantie de l’État jusqu’à la fin du prêt restructuré.
La garantie vaut alors même au-delà du sixième anniversaire du prêt initial (article 6, V, de l’arrêté).
Le plan de redressement arrêté par le tribunal traite ainsi le PGE comme les autres dettes bancaires.
L’entreprise peut se faire assister d’un avocat en redressement judiciaire, de la période d’observation jusqu’au jugement arrêtant le plan.
3. PGE en liquidation judiciaire : ce qui reste dû après la clôture
En liquidation judiciaire, le PGE devient immédiatement exigible et la banque n’est payée que sur le prix des actifs, selon son rang.
La clôture pour insuffisance d’actif ne lui rend en principe pas le droit de poursuivre le débiteur.
Le jugement qui prononce la liquidation judiciaire rend exigibles les créances non échues (article L. 643-1 du Code de commerce).
La clôture de la liquidation judiciaire pour insuffisance de l’actif « ne fait pas recouvrer aux créanciers l’exercice individuel de leurs actions contre le débiteur », sauf exceptions énumérées par l’article L. 643-11 du Code de commerce, parmi lesquelles :
- La faillite personnelle du débiteur,
- La banqueroute,
- La fraude à l’égard d’un ou de plusieurs créanciers.
La garantie de l’État indemnise alors la banque, à la remise d’un certificat d’irrecouvrabilité par le liquidateur judiciaire ou à la clôture de la liquidation judiciaire (article 6, V, de l’arrêté).
4. Annulation du PGE : qui rembourse le PGE après un dépôt de bilan ?
Aucun texte ne prévoit d’annulation générale des PGE : après un dépôt de bilan, l’entreprise rembourse par le plan ou par la répartition des actifs, et la banque reçoit ensuite de l’État une indemnisation partielle de sa perte.
Le Gouvernement l’a rappelé dans sa réponse ministérielle du 3 avril 2024 : « l’État ne saurait décréter unilatéralement la fin ou le report des remboursements ».
Une restructuration conclue en conciliation, en procédure de sauvegarde ou en redressement judiciaire peut toutefois comporter un abandon partiel de la créance de PGE par la banque.
La garantie de l’État indemnise alors cet abandon pour sa quotité (article 6, V, de l’arrêté).
Le dirigeant ne paie personnellement que s’il a signé une caution valable ou s’il est condamné à supporter l’insuffisance d’actif.
IV. Conséquences du non-remboursement du PGE pour le dirigeant : le patrimoine personnel est-il exposé ?
En principe, non : le patrimoine personnel du dirigeant d’une société n’est exposé au non-remboursement du PGE qu’en cas de caution personnelle valable ou de condamnation pour faute de gestion.
Or la caution est exclue en principe sur le PGE d’un professionnel, d’une TPE, d’une PME ou d’une ETI.
1. Caution personnelle du dirigeant sur un PGE : une garantie exclue par le cahier des charges
Pour les professionnels, TPE, PME et ETI, le cahier des charges du PGE exclut toute caution personnelle du dirigeant et toute autre sûreté : la garantie de l’État n’est accordée qu’aux prêts consentis « sans autre garantie ou sûreté ».
Le cautionnement désigne le contrat par lequel le dirigeant s’oblige envers la banque à payer la dette de l’entreprise en cas de défaillance de celle-ci (article 2288 du Code civil).
La pratique l’appelle aussi caution personnelle.
1.1 Un PGE consenti « sans autre garantie ou sûreté » : la règle du cahier des charges
L’article 1er de l’arrêté accorde la garantie aux prêts « consentis, sans autre garantie ou sûreté », formule reprise par son article 4.
La foire aux questions officielle du PGE de la direction générale du Trésor, dans sa version du 25 mars 2026, confirme cette exclusion.
Elle précise que les banques qui prêtent à des professionnels ou à des TPE, PME et ETI « ne peuvent pas prendre d’autre garantie ou sureté en plus de la garantie de l’Etat à 90% ».
Elle ajoute que la banque ne doit prendre aucune garantie ni sûreté sur le patrimoine du chef d’entreprise.
L’appel de la caution n’est donc pas le régime normal d’un PGE de TPE ou de PME.
1.2 Grandes entreprises : d’autres sûretés admises
Une grande entreprise peut consentir d’autres sûretés sur son PGE.
C’est le cas d’une entreprise qui emploie en France au moins 5 000 salariés ou réalise plus de 1,5 milliard d’euros de chiffre d’affaires (article 6, V, de la loi du 23 mars 2020).
Sa quotité garantie est alors de 70 % ou de 80 %, et non de 90 %.
1.3 Assurance décès : proposée mais jamais imposée
L’assurance décès n’est ni une garantie ni une sûreté au sens du cahier des charges.
La banque peut la proposer, non l’imposer.
1.4 Caution exigée malgré le cahier des charges : une sanction non fixée par les textes
Ni la loi du 23 mars 2020 ni son arrêté ne fixent la sanction d’une caution prise sur un PGE en méconnaissance du cahier des charges.
Relèvent donc de l’appréciation du juge :
- La nullité ou l’inopposabilité de l’engagement,
- La perte de la garantie de l’État pour la banque,
- La responsabilité du prêteur.
L’acte mérite donc une analyse dès la première relance, avant tout paiement.
2. Appel de la caution du dirigeant : dans quels cas le patrimoine personnel est saisi ?
Le patrimoine personnel du dirigeant peut être saisi lorsqu’il a signé une caution valable couvrant une dette de l’entreprise.
La caution peut porter sur un autre prêt que le PGE, ou sur le PGE lui-même en méconnaissance du cahier des charges.
Trois situations se distinguent :
- La caution donnée sur un autre prêt de l’entreprise, appelée selon le droit commun.
- La caution « de toutes sommes dues » signée avant le PGE, dont l’extension au PGE se heurte au cahier des charges.
- La caution prise sur le PGE lui-même, contraire au cahier des charges.
La caution qui paie dispose d’un recours personnel contre l’entreprise (article 2308 du Code civil), qui survit à la clôture pour insuffisance d’actif (article L. 643-11, II, du Code de commerce).
3. Moyens de défense de la caution personnelle du dirigeant
La caution personnelle du dirigeant n’est pas tenue automatiquement : le Code civil encadre la formation et l’exécution de son engagement, et l’ouverture d’une procédure de sauvegarde ou d’un redressement judiciaire suspend les poursuites dirigées contre elle.
Les textes ci-dessous sont ceux de la réforme des sûretés, applicables aux cautionnements conclus depuis le 1er janvier 2022.
Les cautionnements antérieurs restent soumis à la loi ancienne, sauf pour l’information de la caution (article 37 de l’ordonnance n° 2021-1192 du 15 septembre 2021).
3.1 Mention apposée par la caution personne physique
La caution personne physique appose elle-même une mention précisant son engagement et son plafond, à peine de nullité (article 2297 du Code civil).
3.2 Cautionnement manifestement disproportionné : réduction de l’engagement
Un cautionnement manifestement disproportionné aux revenus et au patrimoine de la caution, lors de sa conclusion, est réduit au montant à hauteur duquel elle pouvait s’engager (article 2300 du Code civil).
Pour un cautionnement conclu avant le 1er janvier 2022, la protection est plus forte.
⚖️ Jurisprudence : cautionnement disproportionné conclu avant le 1er janvier 2022
Cass. com., 11 décembre 2024, n° 23-15.744
Le créancier professionnel ne peut pas se prévaloir du cautionnement d’une personne physique manifestement disproportionné, lors de sa conclusion, aux biens et revenus de la caution (ancien article L. 343-4 du Code de la consommation).
Il peut toutefois s’en prévaloir si le patrimoine de la caution, au moment où elle est appelée, lui permet de faire face à son obligation.
Pour ces cautionnements, la disproportion s’apprécie au regard des biens et revenus de la caution, y compris les parts qu’elle détient dans le capital de la société cautionnée.
3.3 Devoir de mise en garde de la banque
La banque doit mettre en garde la caution personne physique lorsque l’engagement de l’entreprise est inadapté à ses capacités financières, à peine de déchéance à hauteur du préjudice (article 2299 du Code civil).
3.4 Information de la caution dès le premier incident de paiement
La banque informe la caution personne physique dès le premier incident non régularisé dans le mois, à peine de perdre les intérêts et pénalités échus entre-temps (article 2303 du Code civil, applicable aussi aux cautionnements antérieurs).
3.5 Suspension des poursuites contre la caution en sauvegarde ou en redressement judiciaire
L’ouverture d’une procédure de sauvegarde ou d’un redressement judiciaire suspend toute action contre la caution personne physique jusqu’au jugement arrêtant le plan ou prononçant la liquidation judiciaire (article L. 622-28 du Code de commerce).
La caution personne physique peut ensuite se prévaloir du plan de sauvegarde (article L. 626-11 du Code de commerce).
Elle peut aussi se prévaloir du plan de redressement judiciaire dans les procédures ouvertes depuis le 1er octobre 2021 (article L. 631-19).
4. Le Trésor public peut-il poursuivre le dirigeant après l’appel de la garantie ?
Aucun recours du Trésor public contre le dirigeant n’est organisé par les textes du PGE : la loi du 23 mars 2020 et son arrêté prévoient l’indemnisation de la banque, qui conserve le recouvrement, et non une action de l’État contre le dirigeant.
L’article 6, IV à VI ter, de l’arrêté organise seulement :
- L’indemnisation de la banque après ses propres diligences de recouvrement,
- L’imputation des sommes qu’elle récupère ensuite,
- Le reversement à l’État d’un éventuel trop-perçu.
C’est la banque, et non le Trésor public, qui poursuit le cas échéant une caution valable.
Les sommes récupérées viennent en déduction de l’indemnisation versée par l’État (article 6, IV et V).
Un recours systématique du Trésor public contre le dirigeant caution ne trouve donc pas d’appui dans ces textes.
5. Comblement de passif pour faute de gestion : la responsabilité du dirigeant de la société
En liquidation judiciaire, le dirigeant de la société peut être condamné à supporter tout ou partie de l’insuffisance d’actif, PGE compris, si une faute de gestion a contribué à cette insuffisance.
La simple négligence ne suffit pas.
Ce régime est posé par l’article L. 651-2 du Code de commerce.
L’action se prescrit par trois ans à compter du jugement de liquidation judiciaire.
Elle est exercée par le liquidateur judiciaire ou le ministère public, non par la banque seule (article L. 651-3 du Code de commerce).
Le liquidateur judiciaire peut invoquer à ce titre des faits liés au PGE, comme une information inexacte fournie lors de son octroi ou l’emploi du prêt à la poursuite d’une activité déficitaire.
La qualification de faute de gestion relève du tribunal.
L’action en comblement de passif reste distincte des sanctions professionnelles comme la faillite personnelle.
6. Dirigeant sans caution ou entrepreneur individuel : quel risque pour le patrimoine personnel ?
Sans caution ni faute de gestion, le dirigeant de la société ne répond pas du PGE sur ses biens personnels ; l’entrepreneur individuel, lui-même emprunteur, ne bénéficie de la séparation des patrimoines que pour les dettes nées après le 15 mai 2022.
Le dirigeant d’une SAS ou d’une SARL n’est pas débiteur du PGE de la société : les risques du gérant de SAS en liquidation judiciaire tiennent à ses fautes, pas au seul impayé.
L’entrepreneur individuel est personnellement débiteur du PGE souscrit pour son activité.
Ses créanciers professionnels ne peuvent saisir que son patrimoine professionnel, sauf sûretés conventionnelles ou renonciation (article L. 526-22 du Code de commerce).
Ce régime ne s’applique toutefois qu’aux créances nées après le 15 mai 2022 (article 19 de la loi n° 2022-172 du 14 février 2022).
Un PGE souscrit avant cette date reste donc exigible sur l’ensemble du patrimoine de l’entrepreneur.
Sa résidence principale demeure en principe insaisissable de droit par ses créanciers professionnels (article L. 526-1 du Code de commerce).
Lorsque l’entrepreneur cesse toute activité professionnelle indépendante, ses patrimoines professionnel et personnel sont en outre réunis (même article L. 526-22).
En liquidation judiciaire, l’entrepreneur individuel peut aussi être condamné, en cas de faute de gestion, à payer tout ou partie de l’insuffisance d’actif sur son patrimoine personnel (article L. 651-2 du Code de commerce).
La liquidation judiciaire de l’entreprise individuelle obéit à des règles propres sur le sort des biens personnels du dirigeant.
Non-remboursement du PGE : diagnostic en 4 questions
4 questions pour situer l’entreprise et le dirigeant face à un PGE impayé
La trésorerie ne couvre plus les dettes exigibles : l’entreprise est en cessation des paiements, ce qui ferme l’accès à la Médiation du crédit.
Le dirigeant doit demander l’ouverture d’un redressement judiciaire ou d’une liquidation judiciaire dans les 45 jours, sauf conciliation demandée dans ce délai ; l’omission délibérée de cette démarche l’expose à une interdiction de gérer.
Sur un PGE de professionnel, de TPE, de PME ou d’ETI, le cahier des charges exclut toute caution : un acte portant sur le PGE lui-même appelle une vérification immédiate.
Une caution donnée sur un autre prêt reste appelable, sous réserve de la mention apposée par la caution elle-même, de la proportionnalité, de la mise en garde et de l’information due par la banque ; l’ouverture d’une procédure de sauvegarde ou d’un redressement judiciaire suspend les poursuites contre la caution personne physique.
La cessation des paiements impose en outre de demander l’ouverture d’une procédure collective dans les 45 jours.
Sur un PGE de professionnel, de TPE, de PME ou d’ETI, le cahier des charges exclut toute caution : un acte portant sur le PGE lui-même appelle une vérification immédiate.
Une caution donnée sur un autre prêt reste appelable, sous réserve de la mention apposée par la caution elle-même, de la proportionnalité, de la mise en garde et de l’information due par la banque ; l’ouverture d’une procédure de sauvegarde ou d’un redressement judiciaire suspend les poursuites contre la caution personne physique.
V. PGE impossible à rembourser : les solutions avant et après la cessation des paiements
Un PGE impossible à rembourser se traite selon le stade de la difficulté : les voies amiables et la procédure de sauvegarde restent ouvertes avant la cessation des paiements, le redressement judiciaire ou la liquidation judiciaire prenant le relais ensuite.
Les voies de sortie se comparent selon leur accès en cessation des paiements, leur confidentialité et leur effet sur le PGE :
| 🧭 Voie de sortie | 🚦 Cessation des paiements | 🔒 Confidentialité | 📄 Effet sur le PGE | ⚖️ Décision |
|---|---|---|---|---|
| Négociation avec la banque | Possible, sans protection | Oui | Report contractuel | Banque et entreprise |
| Médiation du crédit | Accès fermé | Oui | Allongement de 2 ans au plus, 4 ans par exception, garantie maintenue | Accord unanime des banques |
| Mandat ad hoc | Aucune condition légale, mais le délai de 45 jours continue de courir | Oui | Accord négocié | Débiteur et créanciers |
| Conciliation | Accès si cessation depuis moins de 45 jours | Oui | Accord constaté ou homologué, garantie maintenue | Créanciers signataires, juge |
| Procédure de sauvegarde | Accès fermé | Non | Plan, garantie maintenue | Tribunal |
| Redressement judiciaire | Demande obligatoire sous 45 jours | Non | Créance déclarée, plan | Tribunal |
| Liquidation judiciaire | Redressement manifestement impossible | Non | Exigibilité, répartition des actifs | Tribunal |
1. Report du remboursement du PGE : négocier un rééchelonnement avec la banque
Le report du remboursement d’un PGE se négocie d’abord avec la banque prêteuse, avant tout impayé, sur la base d’un plan de trésorerie ; un refus de la banque de rééchelonner ouvre la voie de la Médiation du crédit.
Une restructuration amiable peut aussi être conclue après un impayé, hors des cadres prévus par l’arrêté.
Si elle porte le terme au-delà du sixième anniversaire du prêt, elle met fin à la garantie de l’État, après indemnisation de la perte actuarielle (article 6, V).
2. Médiation du crédit pour un PGE : conditions du rééchelonnement
La Médiation du crédit permet à une TPE ou une PME de rééchelonner son PGE sur quatre années supplémentaires au plus, à condition de ne pas être en cessation des paiements.
Ce dispositif confidentiel est rattaché à la Banque de France.
Le rééchelonnement maintient la garantie de l’État.
2.1 Conditions d’accès à la restructuration du PGE
La fiche Prêt garanti par l’État (PGE) et PGE Résilience de Service-Public Entreprendre pose trois conditions cumulatives :
- Des difficultés de remboursement confirmées par un expert-comptable ou un commissaire aux comptes,
- L’absence de cessation des paiements,
- L’absence de restructuration antérieure du PGE.
Un PGE inférieur ou égal à 50 000 euros permet de saisir directement la médiation.
Au-delà, l’entreprise passe par le conseiller départemental aux entreprises en difficulté, anciennement appelé conseiller départemental à la sortie de crise.
2.2 Dossier de saisine de la Médiation du crédit
Le dossier de saisine réunit :
- L’attestation de l’expert-comptable ou du commissaire aux comptes,
- Un plan de trésorerie prévisionnel à 12 mois,
- Un état des dettes fiscales et sociales,
- Un courriel de la banque constatant qu’elle dispose des pièces requises.
La demande se dépose en ligne depuis la page Saisir la médiation du crédit de la Banque de France.
Dans les 48 heures suivant la saisine, le médiateur contacte l’entreprise et examine la recevabilité de sa demande.
L’accord est conclu à l’unanimité et exclut toute décote.
Il allonge le PGE de deux ans au plus en principe, et de quatre ans au plus par exception.
Il peut comporter un différé supplémentaire de six mois au plus.
2.3 Bilan du rééchelonnement par la Médiation du crédit
La Banque de France recense 1 698 demandes de restructuration de PGE depuis le lancement du dispositif, dont 215 en 2025, dans son bilan de la médiation du crédit en 2025 publié le 30 janvier 2026.
Ces demandes ont abouti dans 58 % des cas, au profit de 980 entreprises.
Ce rééchelonnement n’est possible qu’une seule fois et entraîne le classement du prêt en « prêt non performant ».
3. Mandat ad hoc : négocier le PGE sous confidentialité
Le mandat ad hoc permet au dirigeant de faire désigner par le président du tribunal un mandataire ad hoc, chargé de négocier avec la banque un réaménagement du PGE dans un cadre confidentiel.
La désignation intervient à la demande du débiteur (article L. 611-3 du Code de commerce).
Toute personne appelée à un mandat ad hoc est tenue à la confidentialité (article L. 611-15).
4. Conciliation : un accord sur le PGE constaté ou homologué par le juge
La conciliation est une procédure amiable ouverte au débiteur qui n’est pas en cessation des paiements depuis plus de 45 jours, et dont l’accord constaté ou homologué restructure le PGE sans perte de la garantie de l’État.
Cette condition d’accès figure à l’article L. 611-4 du Code de commerce.
La restructuration en conciliation est l’un des cadres prévus par l’article 6, III, de l’arrêté.
5. Procédure de sauvegarde : traiter le PGE avant la cessation des paiements
La procédure de sauvegarde est ouverte à l’entreprise qui, sans être en cessation des paiements, justifie de difficultés qu’elle ne peut surmonter ; elle arrête les poursuites de la banque et permet d’étaler le PGE dans un plan.
Cette condition est posée par l’article L. 620-1 du Code de commerce.
La procédure de sauvegarde profite aussi au dirigeant caution d’autres prêts, qui peut se prévaloir du plan (article L. 626-11).
6. Contester l’action de la banque : moyens de défense de l’entreprise
L’entreprise poursuivie pour un PGE impayé peut contester la régularité de la déchéance du terme et le montant réclamé, puis, en procédure collective, rechercher la responsabilité de la banque dans les cas limités prévus par la loi.
Les principaux moyens sont les suivants :
- Contrôler la clause d’exigibilité anticipée et la mise en demeure,
- Demander la modération d’une clause pénale manifestement excessive,
- Solliciter des délais de grâce jusqu’à deux ans,
- Invoquer la prescription de l’action en paiement.
En procédure collective, la banque ne répond des concours consentis que dans trois cas (article L. 650-1 du Code de commerce) :
- La fraude,
- L’immixtion caractérisée dans la gestion du débiteur,
- Des garanties disproportionnées à ces concours.
Lorsque sa responsabilité est reconnue, le juge peut annuler ou réduire les garanties prises en contrepartie de ses concours.
VI. Remboursement du PGE en cas de cessation d’activité : fermer l’entreprise n’éteint pas la dette
La cessation d’activité ne supprime pas le PGE : l’entreprise qui ferme doit le rembourser intégralement, et celle qui ne peut pas le payer bascule en cessation des paiements.
Elle doit alors demander l’ouverture d’une procédure collective.
1. Cessation d’activité ou cessation des paiements : deux notions distinctes face au PGE
La cessation d’activité désigne la décision de fermer l’entreprise, alors que la cessation des paiements désigne l’impossibilité de payer les dettes exigibles avec l’actif disponible.
Seule la seconde impose de saisir le tribunal dans les 45 jours.
Les deux notions se distinguent ainsi face au PGE :
| 📌 Critère | 🚪 Cessation d’activité | 🚨 Cessation des paiements |
|---|---|---|
| Nature | Décision des associés ou de l’entrepreneur | Situation financière constatée |
| Effet sur le PGE | Reste dû, exigibilité selon le contrat | Reste dû, déclaré dans la procédure collective |
| Obligation du dirigeant | Payer le passif avant la clôture de la liquidation amiable | Demander une procédure collective sous 45 jours |
| Voie de traitement | Dissolution et liquidation amiable | Redressement judiciaire ou liquidation judiciaire |
Une fermeture volontaire avec un PGE impayé conduit donc à une procédure collective, le plus souvent une liquidation judiciaire, dès que l’actif disponible ne couvre plus le passif exigible.
2. Dissolution anticipée avec un PGE en cours : la liquidation amiable suppose de payer la banque
Une société dissoute volontairement entre en liquidation amiable : le liquidateur amiable doit payer le PGE avec les actifs, faute de quoi la société est en cessation des paiements.
La société conserve sa personnalité morale pour les besoins de cette liquidation.
La personnalité morale subsiste jusqu’à la clôture de la liquidation amiable (article L. 237-2 du Code de commerce).
La liquidation judiciaire reste applicable à toute personne morale de droit privé (article L. 640-2).
Si l’actif ne couvre pas le PGE, la liquidation judiciaire doit être demandée dans les 45 jours (article L. 640-4 du Code de commerce).
La demande est déposée par le représentant légal de la société (articles R. 631-1 et R. 640-1).
Pendant la liquidation amiable, ce représentant est le liquidateur amiable (article L. 237-24).
Cette demande se prépare avec un avocat en liquidation judiciaire, qui établit l’état du passif et la date de cessation des paiements.
3. Transmission universelle de patrimoine : le PGE passe à l’associé unique
La transmission universelle de patrimoine ne fait pas disparaître le PGE : la dette passe à l’associé unique personne morale, sous réserve de l’opposition des créanciers dans les 30 jours.
Ce mécanisme ne s’applique pas lorsque l’associé unique est une personne physique.
L’article 1844-5 du Code civil ouvre aux créanciers une opposition dans les 30 jours de la publication de la dissolution.
Le juge rejette alors l’opposition, ou ordonne le remboursement des créances ou la constitution de garanties si la société en offre et qu’elles sont jugées suffisantes.
La garantie de l’État reste attachée au prêt transmis (article 6, IX, de l’arrêté).
4. Poursuites contre le dirigeant après la fermeture de l’entreprise
Après la fermeture, la banque peut encore assigner la société en liquidation judiciaire devant le tribunal de commerce ou le TAE, dans l’année suivant sa radiation.
Elle ne recherche le dirigeant que sur un fondement personnel : une caution encore exigible, ou une faute commise comme liquidateur amiable.
Pour une société liquidée à l’amiable, ce délai d’un an court à compter de la radiation consécutive à la publication de la clôture des opérations de liquidation amiable (article L. 640-5 du Code de commerce).
Le liquidateur amiable répond, envers les tiers, des conséquences dommageables des fautes commises dans ses fonctions (article L. 237-12 du Code de commerce).
L’ouverture d’une liquidation judiciaire rouvre alors le risque de sanctions, dont la responsabilité du dirigeant en liquidation judiciaire, jugée sur ses fautes et non sur la seule fermeture.
VII. FAQ : questions fréquentes sur le non-remboursement du PGE
1. Que se passe-t-il en cas de non-remboursement d’un PGE ?
Le non-remboursement d’un PGE expose l’entreprise à la déchéance du terme, aux pénalités contractuelles et aux poursuites de la banque.
En cessation des paiements, une procédure collective doit être demandée dans les 45 jours.
2. Quand doit-on rembourser le PGE ?
Un PGE dure six ans au plus à compter du premier décaissement.
Les derniers PGE, accordés jusqu’au 31 décembre 2023, arrivent à échéance au plus tard fin 2029.
Une restructuration par la Médiation du crédit peut porter la durée totale à dix ans.
3. Qui rembourse le PGE en cas de dépôt de bilan ?
Après un dépôt de bilan, l’entreprise reste débitrice du PGE, payé par le plan ou par la répartition des actifs.
L’État indemnise ensuite la banque d’une partie de sa perte.
Le dirigeant ne paie que s’il est caution ou condamné pour faute de gestion.
4. Qui est caution du PGE ?
Pour un PGE de professionnel, de TPE, de PME ou d’ETI, aucune caution n’est admise : le cahier des charges exclut toute garantie ou sûreté autre que celle de l’État.
Une caution signée sur un autre prêt reste appelable.
5. La banque peut-elle saisir les biens personnels du dirigeant pour un PGE impayé ?
En principe, non : la banque ne peut saisir les biens personnels du dirigeant de la société qu’en vertu d’une caution valable couvrant la dette.
Une telle caution est exclue en principe sur le PGE d’une TPE, d’une PME ou d’une ETI.
Le liquidateur judiciaire peut rechercher le dirigeant pour faute de gestion.
6. Comment repousser le remboursement d’un PGE ?
Le remboursement d’un PGE se repousse d’abord par une négociation avec la banque.
En cas de refus, l’entreprise peut saisir la Médiation du crédit jusqu’au 31 décembre 2026, si elle n’est pas en cessation des paiements.
Le rééchelonnement ajoute deux ans au plus en principe, quatre ans par exception, à l’échéancier initial.
7. Le PGE est-il effacé en cas de liquidation judiciaire ?
Non : le PGE n’est pas effacé par la liquidation judiciaire ; il devient exigible et la banque est payée selon son rang sur le prix des actifs.
Après une clôture pour insuffisance d’actif, la banque ne retrouve pas, sauf exceptions, le droit de poursuivre le débiteur.
8. Que faire en cas de refus de la banque de rééchelonner le PGE ?
En cas de refus de la banque, l’entreprise saisit la Médiation du crédit si son PGE n’excède pas 50 000 euros.
Au-delà, elle s’adresse au conseiller départemental aux entreprises en difficulté.
Un mandat ad hoc ou une conciliation reste possible.
9. Un PGE impayé entraîne-t-il un fichage à la Banque de France ?
Pas du seul fait de l’impayé : pour une entreprise cotée par la Banque de France, c’est le défaut déclaré par la banque qui peut dégrader la cotation.
Cette cotation est réexaminée chaque année.
Un PGE restructuré est classé en « prêt non performant » par la banque concernée, pendant au moins un an.
10. Peut-on fermer une entreprise avec un PGE non remboursé ?
Oui, la fermeture d’une entreprise avec un PGE non remboursé reste possible, mais la dette subsiste et doit être payée lors de la liquidation amiable.
Si l’actif ne suffit pas, l’entreprise est en cessation des paiements et le dirigeant doit demander l’ouverture d’une procédure collective dans les 45 jours.


Contacter Maître FACCHINI Avocat expert en procédures collectives
Vous souhaitez avoir plus d’informations concernant nos services, ou bien prendre un rendez-vous ?
N’hésitez pas à contacter Maître FACCHINI directement sur son téléphone portable, par email ou via le formulaire ci-dessous, un retour vous sera apporté dans l’heure !